The Tool Desk
Outbyte PC Repair FREERepair Windows errors before they cause bigger problemsFix Now →Outbyte Driver Updater FREEFix the driver behind crashes, sound loss and screen glitchesFind Drivers →Un cuadro de amortización muestra, periodo a periodo, cómo se reparte cada cuota entre intereses y devolución de capital, y cuánto saldo queda pendiente después del pago. En España es habitual el sistema francés, con cuota constante mientras el tipo y el calendario no cambien; en un préstamo variable, el cuadro futuro es una proyección sujeta a revisiones. Una simulación matemática ayuda a entender los pagos, pero no equivale a las condiciones de una oferta real.
¿Qué es un cuadro de amortización de un préstamo?
Es un calendario de pagos que desglosa la evolución de la deuda. Cada fila corresponde a un periodo —por ejemplo, un mes— y permite ver cuánto se paga, qué parte son intereses y qué parte reduce el capital. El saldo pendiente indica cuánto capital queda por devolver después de ese pago.
La presentación depende de la entidad y del contrato. Un cuadro puede incluir estas columnas:
| Columna | Qué indica |
|---|---|
| Número de mensualidad | El periodo de pago dentro del calendario. |
| Tipo de interés aplicado | El tipo usado para calcular los intereses de ese periodo. |
| Cuota | El importe total previsto para el periodo. |
| Intereses | El coste financiero devengado o pagado durante el periodo. |
| Capital amortizado | La parte de la cuota que reduce el principal. |
| Capital pendiente | El saldo que queda tras aplicar el pago. |
En términos prácticos, intereses más capital amortizado explican el destino de la cuota; el saldo pendiente actualiza la deuda. BBVA describe las columnas habituales y la disponibilidad del cuadro en su guía sobre el cuadro de amortización.
Quick wins for a faster PC:
Scan for outdated or missing drivers - takes under a minuteDriver Scan →Repair Windows errors before they cause bigger problemsFix Now →#1 Best Overall

- DEDICATED FUNCTION KEYS for Quick Financial Solutions: Clearly labeled function keys enable you to quickly and confidently provide financial answers and options for your clients, whether in the office, in the car or at an open house. Compare loan options and provide payment solutions to give your client choices
- INSTANT FINANCIAL PROBLEM SOLVING: Solve the financial questions your clients have whether they are buyers, investors or renters; increase your perceived professionalism and close more home sales by quickly answering real estate finance problems including remaining balances
- RESIDENTIAL REAL ESTATE FINANCE TERMS: Keys labeled in residential real estate finance terms like Loan AMT, Int, Term, PMT; Calculator is super easy to use to determine a mortgage loan that works for your client
- VERSATILE LOAN CALCULATION OPTIONS: Calculate 80:10:10 or 80:15:5 combo loans at the press of a button; check to see if ARMs or bi-weekly loans, quarterly payments or if interest-only payments are the answer; giving your client more choices
- COMES COMPLETE: Comes with a protective slide cover, quick reference guide, pocket user's guide, two long-life batteries, and 1-year warranty
¿Qué parte de la cuota son intereses y qué parte amortiza capital?
En una secuencia francesa con tipo constante, la cuota puede mantenerse igual, aunque cambie su composición. Normalmente, al inicio los intereses representan una parte mayor; al caer el saldo pendiente, se calculan menos intereses y una porción mayor de la cuota amortiza capital. BBVA lo ilustra con un ejemplo publicado para un préstamo de 20.000 € al 7 % anual fijo durante 10 años, con 120 cuotas mensuales: la cuota indicada es de 232,22 €; en la primera, 116,67 € corresponden a intereses y 115,55 € a capital; en la cuota 60, 69,36 € son intereses y 162,86 € capital; en la cuota 120, 1,34 € son intereses y 230,29 € capital. Son cifras del ejemplo de BBVA, actualizado el 13 de enero de 2025, no una cotización vigente (ejemplo y explicación del cálculo de cuota).
¿Cómo se calcula la cuota de un préstamo?
Para calcular una cuota francesa hacen falta el capital pendiente, el tipo nominal anual, el número de pagos por año y los años restantes. BBVA publica la siguiente forma de la fórmula para pagos periódicos:
Rank #2

- Comprehensive Amortization Schedule: View detailed breakdowns of each payment, including principal, interest, and remaining balance.
- Custom Loan Parameters: Easily input loan amount, interest rate, term length, and payment frequency for tailored results.
- Extra Payment Functionality: Add extra payments to see how they impact loan duration and reduce overall interest.
- Payment Frequency Options: Choose from monthly, bi-weekly, or yearly payment schedules to fit your repayment plan.
- Summary Overview: Quickly see total payments, total interest paid, and total loan costs at a glance.
Cuota = [C × (i / m)] / [1 − (1 + i / m)−m × n]
- C: capital pendiente.
- i: tipo nominal anual expresado como decimal.
- m: pagos por año.
- n: años restantes.
La fórmula supone pagos regulares y un tipo periódico definido: con pagos mensuales, se emplea el tipo anual dividido por 12. Para construir el cuadro, se calcula primero el interés del periodo sobre el saldo pendiente; la parte restante de la cuota reduce el capital. Un cálculo propio puede diferir unos céntimos del cuadro contractual por redondeos, fechas y condiciones del préstamo. BBVA ofrece otro ejemplo publicado —150.000 € al 2,50 % anual durante 25 años, con pagos mensuales, para una cuota de 672,93 €— en su calculadora de hipoteca, consultada el 4 de octubre de 2026. Es un ejemplo de aplicación de la fórmula, no una oferta ni el mismo caso que el préstamo de 20.000 €.
Rank #3
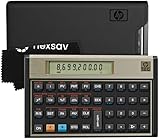
- HP 12C: INDUSTRY STANDARD SINCE 1981 – Trusted by professionals in real estate, banking, and finance for over 40 years. The HP 12C finance calculator remains the go-to tool for fast and accurate calculations in high-stakes business environments.
- 120+ FUNCTIONS FOR FINANCIAL ANALYSIS – Calculate loan amortization, bond pricing, mortgage payments, NPV, IRR, depreciation, and more with this large calculator. Built-in business and statistical functions allow you to perform complex calculations in just a few keystrokes.
- RPN ENTRY FOR FASTER WORKFLOWS – Reverse Polish Notation (RPN) allows for efficient data entry with fewer keystrokes and no formulas. This RPN calculator is perfect for a mortgage payment calculator, accounting calculator, business calculator, or real estate calculator for desktop.
- PROGRAMMABLE FOR REPEAT TASKS – The HP12C desk calculator stores custom keystroke sequences for repeated use. This large calculator supports up to 20 cash flows for IRR/NPV analysis, modeling investment scenarios, projecting returns, and automating routine calculations.
- INCLUDES CLEANING CLOTH, CASE & BATTERIES – Compact design fits easily on a desk or crowded table area. Includes a protective carrying case, cleaning cloth, and comes with pre-installed batteries so it's ready to use out of the box. A great choice for home finances, business professionals, and accountants.
¿Cómo puedo saber cuánto capital me queda por pagar?
Busca en la fila más reciente la columna de capital pendiente después del pago. Para entender cómo se llegó a esa cifra, sigue las filas en orden: identifica la cuota, separa intereses y capital amortizado y comprueba que el saldo se reduzca por el capital devuelto, teniendo en cuenta cualquier ajuste o modificación registrado.
Al revisar un cuadro en curso, comprueba también que el tipo aplicado corresponda al periodo indicado y si hubo una revisión del interés, una amortización anticipada u otro cambio contractual. En el contexto español, BBVA señala que para una hipoteca el banco entrega el cuadro en la FEIN al conceder el préstamo; si el préstamo ya está en curso, se puede solicitar en oficina o descargar mediante banca online (guía de BBVA sobre el cuadro).
Rank #4

- SPEAKS YOUR LANGUAGE: Keys clearly labeled in residential mortgage finance terms like Loan AMT, Int, Term, PMT. This industry-standard calculator is super easy to use on all realty financing matters from finding a loan that works for your client to considering trust deeds investments, or finding remaining balances or balloon payments and much more
- CONFIDENTLY AND EASILY SOLVES: All your clients' financial questions whether they are buyers, sellers, investors or renters. Increase your perceived professionalism as a new agent, experienced broker or seasoned loan officer. Close more home sales and impress your clients with fast, accurate answers to all their real estate finance questions
- DEDICATED BUYER QUALIFYING KEYS: Enter client's income, debt and expenses to pre-qualify them to only show properties they can afford. Include tax, insurance and mortgage insurance then compare loan options and payment solutions to give your client choices before they make an offer to buy
- FIGURE OUT THE RIGHT LOAN: At the press of a button for jumbo, conventional, FHA/VA, or even 80:10:10 or 80:15:5 combo loans; check to see if ARMs or bi-weekly loans, quarterly payments or if interest-only payments are the answer; giving your client more choices; easily perform what if loan or tvm calculations Find loan amount, term, interest or PITI or PI payments
- BECOME AN INVALUABLE RESOURCE: Reduce your clients' confusion and uncertainty; ensuring they are able to make a purchase offer; knowing they can afford the down payment; and determining which is the right loan for them. Date-math for listings and contracts too. Comes with a protective slide cover, quick reference guide, pocket User's Guide, and long-life batteries
¿Por qué cambia mi cuota si mi préstamo es variable?
Un cuadro calculado con el tipo vigente no garantiza el importe de todas las cuotas futuras. En un préstamo variable, el tipo puede revisarse según el índice de referencia —por ejemplo, el euríbor— más el diferencial pactado. Al cambiar el tipo aplicado, puede cambiar la cuota y se debe actualizar la proyección de pagos. BBVA advierte que el valor futuro del euríbor no se puede conocer de antemano (información de su calculadora Euríbor).
En una hipoteca fija, la cuota del cuadro puede permanecer invariable si se mantienen el tipo y las condiciones acordadas; una amortización parcial u otras cláusulas aplicables pueden alterar el calendario. En préstamos mixtos, la cuota puede variar al pasar de un tramo fijo a uno variable o cuando se revise este último. El sistema francés se describe a menudo como el que mantiene la cuota periódica bajo un tipo y calendario dados; no debe suponerse que todos los préstamos o jurisdicciones usan ese sistema. BBVA lo resume así en su glosario de amortización francesa.
Best Value
- Calculates interest charges
- Calculates monthly payments
- Calculates total investment
- Calculates n monthly payments given how much you can afford
Cómo usar un simulador sin confundirlo con una oferta
Un simulador sirve para observar cómo afectan al pago el capital, el plazo o el tipo. Los resultados son orientativos: no sustituyen la aprobación del préstamo ni sus condiciones contractuales. BBVA señala expresamente que los resultados de su simulador de préstamo personal no constituyen una oferta (simulador de préstamos).
Al comparar ofertas, no elijas solo por la mensualidad. Un plazo más largo puede reducir la cuota y, a la vez, aumentar los intereses totales. Revisa el TIN, la TAE, el total a devolver y las comisiones —incluida la de cancelación anticipada, si aplica—, además de las condiciones del contrato. BBVA recomienda como referencia neutral el simulador oficial del Banco de España, y enumera esos datos en su página de simulación (información del simulador). La cuota por sí sola no refleja el coste completo del préstamo.
Quick Recap
Product prices and availability are accurate as of the date/time indicated and are subject to change. Any price and availability information displayed on Amazon at the time of purchase will apply.




